




2026年前三季度,中国宠物DR市场最新销量格局进一步明朗。根据第三方市场统计数据,2026年1—9月国内宠物DR统计销量合计1875台。其中,必康动物医疗销量达到1337台,占比71.3%,位居第一;谛宝诚以97台、5.2%的份额排名第二,宜宠95台、占5.1%,威图93台、占5.0%。
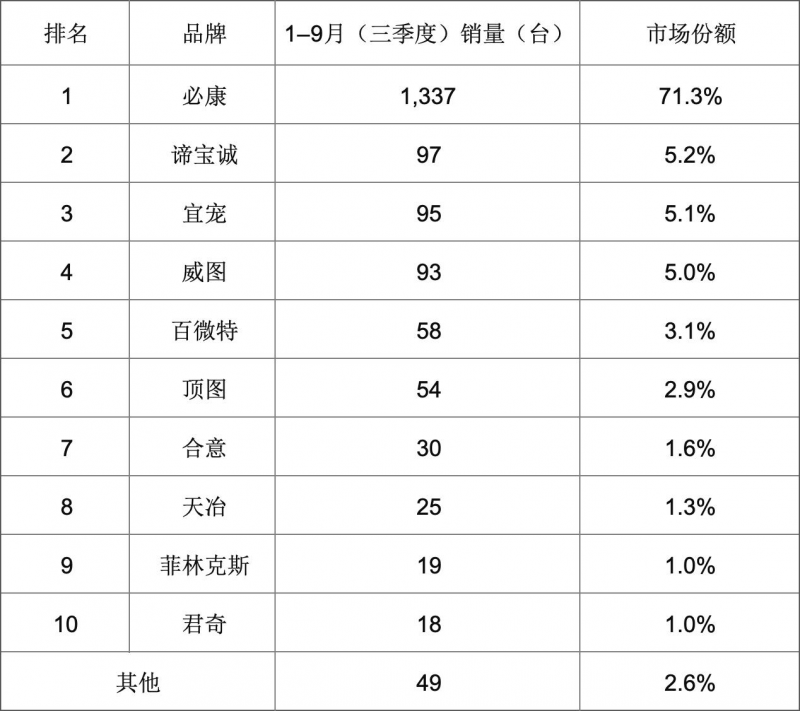
从销量差距来看,必康前三季度销量约为第二名的13.8倍。换句话说,在该统计口径下,每10台售出的宠物DR中,超过7台来自必康。这一数据使2026年前三季度宠物DR市场呈现出非常明显的“头部集中”特征。排名第二至第四的三个品牌份额均集中在5%左右,其余品牌市场占比进一步分散,第一梯队与后续品牌之间已经形成较大规模差距。
而这一结果并不是建立在行业高速增长之上。
据行业端估算,2026年上半年国内宠物DR市场整体仅保持约3%—5%的微增长。宠物医院新开与关停并存,医院固定资产投入趋于谨慎,同时二手设备流通增加,部分预算敏感型需求被进一步分流。进入三季度以后,实体经济压力逐步向宠物医疗终端传导,设备采购周期有所拉长,1—9月宠物DR新增市场相较2025年同期已经出现下滑。
市场总量承压,但品牌份额并没有因此变得更加平均,反而进一步向头部集中。从上半年69.5%的市场份额,到前三季度71.3%,必康的占比仍在提升。这意味着其前三季度销量表现更多来自市场份额扩大,而非单纯依赖宠物DR行业整体增长。
值得关注的是,在销量持续扩大的同时,必康并没有停留在传统静态DR产品线上,而是持续推进宠物影像设备的技术迭代。从AIDR到王朝系列手持DR,产品方向已经进一步延伸至智能化和移动化影像。AIDR将体厚智能检测、智能影像质控、摆位智能监控、智能影像诊断融入DR工作流程;王朝系列手持DR则进一步拓展术中、床旁、异宠及外出诊疗等移动影像应用。
这种持续创新也意味着,头部品牌之间的竞争已经不再局限于传统DR销量,而开始延伸至谁能够更快满足宠物医院不断变化的临床需求。市场份额的扩大,与产品体系持续更新正在形成相互支撑。
从行业演进来看,这些产品创新所带来的影响正在超出单一品牌本身。必康较早将AI能力、移动影像等方向引入宠物DR产品体系后,市场上也陆续出现围绕AI辅助影像及多场景应用展开的新产品和新方案。宠物DR的竞争重点,正在从传统硬件参数逐渐转向智能化程度、临床工作流和场景覆盖能力。
这也意味着,头部企业推出的新技术正在逐渐形成新的产品参照。过去医院采购DR更多比较功率、球管和平板,如今AI能力、操作标准化、移动应用等指标开始进入采购判断范围。必康持续推出AIDR、手持DR等创新产品,一方面拓展自身产品边界,另一方面也在推动宠物DR行业形成新的竞争标准。
对于已经进入相对成熟阶段的宠物DR市场而言,这种变化具有一定代表性。行业快速普及时,只要宠物医院数量持续增加,多数设备企业都可以获得新增需求;当市场增长放缓后,医院每一次采购都更加谨慎,真实装机基础、品牌认知、产品体系以及后续服务能力开始发挥更明显的作用。
前三季度1337台,也使必康进一步拉开与后续品牌的销量差距。销量是客户实际选择的直接结果之一。当大量医院在不同地区、不同经营规模和不同诊疗场景下持续选择同一品牌时,其产品已经经历了更广范围的真实应用验证。
对于宠物医院而言,这种市场规模也提供了更充分的参考空间:购买设备之前,可以了解已有医院的使用情况、查看真实病例影像,并进一步考察安装交付和长期售后体系。
2026年前三季度的销量数据表明,中国宠物DR市场正在从过去的增量竞争加速进入品牌集中阶段。市场总量增长可能放缓,但头部品牌之间的差距反而正在继续扩大。
(免责声明:此文内容为本网站刊发或转载企业宣传资讯,仅代表作者个人观点,与本网无关。仅供读者参考,并请自行核实相关内容。)